

VILG11: Como Funciona o Fundo Logístico da Vinci

Atualizado: 22 de set.
O VILG11 mudou bastante desde os números de 2022. A carteira foi reposicionada, vendeu imóveis, recebeu cotas de HGLG11 e voltou a buscar aquisições.

Para entender o fundo hoje, vale acompanhar como o Vinci Logística FII funciona, o que mudou no portfólio e quais números realmente merecem atenção antes de decidir se ele combina com a sua estratégia. Os dados operacionais têm como referência julho de 2026; eventos posteriores aparecem com a respectiva data.
O que é o VILG11?
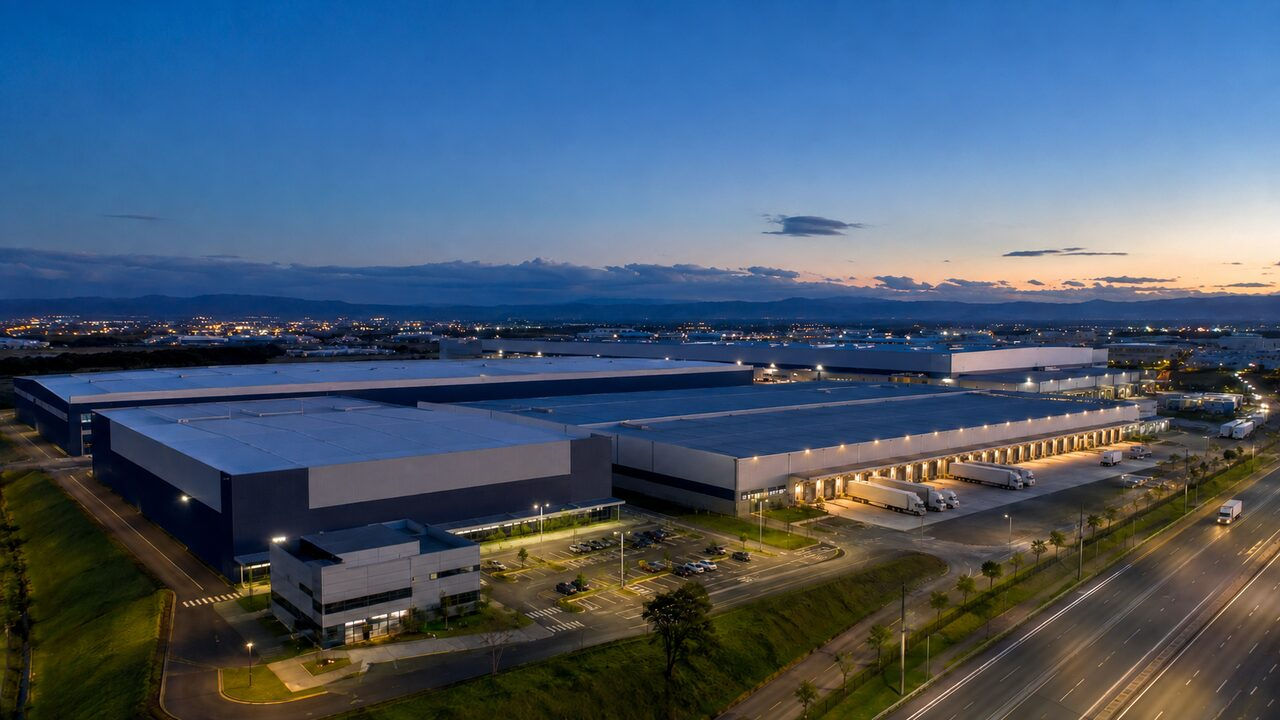
O VILG11 é um fundo imobiliário de gestão ativa voltado principalmente a galpões logísticos. A tese depende de aluguel, ocupação, qualidade e localização dos imóveis, capacidade de renovar contratos e disciplina na compra e venda de ativos.
A Vinci Real Estate é a gestora e a BRL Trust atua como administradora. O objetivo não é apenas manter imóveis: a gestão pode reciclar o portfólio, vender ativos, receber parcelas e reinvestir recursos. A página oficial do fundo reúne regulamento, relatórios e comunicados.
VILG11 em números: data-base de julho de 2026
O retrato mensal ajuda a entender a escala do fundo, mas não deve ser tratado como fotografia permanente. Vacância, cotação, dívida e distribuição podem mudar de um mês para outro.
Indicador | Posição informada |
Portfólio atual | 12 ativos logísticos |
ABL própria | Mais de 435 mil m² |
Diversificação geográfica | 7 estados |
Base de locatários | Mais de 60 |
Ocupação financeira | 99,5% |
WAULT | 3,7 anos |
Patrimônio líquido | R$ 1,64 bilhão |
Obrigações de aquisição | R$ 214,3 milhões |
Resultado de julho | R$ 0,92 por cota |
Rendimento referente a agosto | R$ 0,82 por cota |
O relatório gerencial de julho de 2026 informa ainda que a distribuição de R$ 0,82 por cota permaneceu dentro da faixa indicativa de R$ 0,80 a R$ 0,87 para o segundo semestre. Essa faixa é estimativa da gestão, não promessa de rendimento.
Como o portfólio gera renda
A maior parte da receita imobiliária vem de locações. O fundo combina contratos típicos, que costumam ter maior flexibilidade de negociação, e contratos atípicos, que podem oferecer multas e prazos mais rígidos, mas não eliminam risco de crédito ou de saída do inquilino.
Os imóveis estão distribuídos por polos relevantes em São Paulo, Minas Gerais, Rio de Janeiro, Rio Grande do Sul, Pará, Pernambuco e Espírito Santo. A lista oficial do portfólio permite conferir localização, participação do fundo, ABL e locatários de cada ativo.
A ocupação financeira de 99,5% é positiva, mas deve ser lida junto com concentração de receita, qualidade de crédito dos locatários e vencimentos contratuais. Um imóvel ocupado por empresa em dificuldade pode produzir risco econômico mesmo antes de aparecer como vacância física.
Venda de imóveis e posição em HGLG11
Em novembro de 2025, o VILG11 anunciou a venda de quatro ativos por R$ 709,6 milhões. Parte relevante do pagamento, R$ 582,2 milhões, foi recebida em cotas de HGLG11. Isso transformou temporariamente uma parcela do patrimônio imobiliário em posição financeira ligada a outro FII.
Em julho de 2026, foram vendidas 420.776 cotas de HGLG11, com ganho de capital de R$ 4,15 milhões, equivalente a R$ 0,28 por cota do VILG11. Ao fim do mês, restavam cerca de 2,24 milhões de cotas, avaliadas em R$ 330,6 milhões.
O ponto central é separar resultado recorrente dos imóveis de ganhos não recorrentes. A venda de HGLG11 pode sustentar distribuições e reforçar o caixa, mas não é uma fonte perpétua de renda.
Resultado e rendimentos
O resultado total de julho foi de R$ 13,74 milhões, ou R$ 0,92 por cota. O resultado dos imóveis respondeu por R$ 10,29 milhões, equivalente a R$ 0,69 por cota; ganhos e componentes financeiros completaram o mês.
Como a distribuição ficou em R$ 0,82 por cota, o fundo encerrou julho com resultado não distribuído de cerca de R$ 0,13 por cota. Em 31 de agosto de 2026, foi anunciado novamente rendimento de R$ 0,82 por cota, com pagamento previsto para 15 de setembro aos cotistas elegíveis.
Para avaliar sustentabilidade, compare por vários meses: resultado imobiliário, resultado recorrente total, ganhos de capital, reserva acumulada e distribuição. Um dividendo estável pode esconder uso de reservas; um mês de resultado alto pode refletir venda de ativos.
Aquisição em Campinas: ainda sujeita a condições
Em 17 de agosto de 2026, o fundo assinou documento vinculante para comprar um condomínio logístico AAA em Campinas por R$ 140 milhões. O ativo possui 46.296 m² de ABL e estava 100% locado na data do comunicado.
O pagamento previsto é de 40% no fechamento, 30% após seis meses e 30% após doze meses, com correção das parcelas diferidas pelo IPCA. A gestão estimou cap rate de entrada de 9,7% e yield médio de primeiro ano de 17,1%. Esses números são projeções da operação, não retorno garantido ao cotista.
A compra ainda dependia de condições precedentes e documentos definitivos. Por isso, ela não deve ser somada ao portfólio atual como negócio concluído até nova confirmação oficial.
Alavancagem, caixa e obrigações
Ao fim de julho, as obrigações de aquisição de imóveis somavam R$ 214,3 milhões. O saldo estava dividido entre Alianza Park Belém, corrigido por IPCA + 6,5% ao ano e com vencimento em 2036, e Castelo 57 Business Park, corrigido por IPCA + 7,4% ao ano e com vencimento em 2034.
O relatório indicava LTV de 12,0% quando considerada a carteira de FIIs e aplicações financeiras de aproximadamente R$ 483 milhões. O caixa elevado reduz a pressão imediata, mas não elimina riscos: inflação aumenta obrigações indexadas, aquisições consomem liquidez e a venda de HGLG11 depende de preço e volume no mercado.
O caso Grupo Toky e o risco de crédito do inquilino
O pedido de recuperação judicial do Grupo Toky, associado às marcas Tok&Stok e Mobly, exige acompanhamento. Em comunicado de 13 de maio de 2026, a gestão informou que havia reduzido a exposição do grupo de 15% para aproximadamente 4,5% da receita bruta de locação após reposicionar módulos do Extrema Business Park.
A redução diminui concentração, mas o evento mostra por que ocupação alta não basta. O investidor deve acompanhar inadimplência líquida, acordos, garantias, ações de despejo, reposição de locatários e impacto no caixa.
Principais riscos do VILG11
Os riscos não se limitam à oscilação da cota. Eles nascem tanto dos imóveis quanto da estrutura financeira e das decisões da gestão.
Vacância e renegociação: saídas ou descontos reduzem receita e podem exigir reformas e carências.
Crédito dos inquilinos: recuperação judicial e atrasos podem afetar o caixa mesmo em imóveis ocupados.
Concentração: grandes contratos ou regiões podem pesar desproporcionalmente no resultado.
Alavancagem e inflação: obrigações corrigidas pelo IPCA aumentam o custo financeiro.
Execução de transações: vendas, novas compras e garantias de renda podem não produzir o resultado estimado.
Liquidez e preço: a cota pode negociar abaixo do patrimônio por períodos longos.
Renda não recorrente: ganhos com vendas de HGLG11 não substituem aluguel de forma permanente.
A CVM e o Portal do Investidor detalham os principais riscos dos fundos imobiliários, incluindo mercado, crédito, liquidez e concentração.
Como analisar o VILG11 antes de investir
Uma análise útil começa pela qualidade do portfólio, mas termina na capacidade de transformar imóveis e caixa em renda sustentável por cota.
Leia os relatórios mensais e separe resultado imobiliário, recorrente e não recorrente.
Confira ocupação física e financeira, inadimplência, concentração por locatário e vencimentos.
Acompanhe a venda das cotas de HGLG11 e o destino do caixa liberado.
Verifique obrigações, indexadores, cronograma de amortização e LTV.
Trate a compra de Campinas como condicionada até o fechamento definitivo.
Compare preço e valor patrimonial sem usar o P/VP isoladamente.
Avalie se a renda, os riscos e a liquidez são compatíveis com seus objetivos.
VILG11 vale a pena?
O fundo reúne atributos positivos: portfólio logístico diversificado, ocupação elevada, prazo médio contratual relevante, caixa robusto e gestão ativa na reciclagem de ativos. A operação de Campinas, se concluída nos termos anunciados, pode realocar parte dos recursos em um ativo de padrão elevado.
Por outro lado, a renda recente contém ganhos de capital, a posição em HGLG11 ainda é material, existem obrigações indexadas à inflação e o episódio do Grupo Toky evidencia risco de crédito. A resposta depende do preço pago, da diversificação da sua carteira e da sua tolerância a esses riscos.
Em vez de buscar um “sim” ou “não” universal, acompanhe a evolução do resultado imobiliário por cota, a conclusão das transações e a qualidade dos novos contratos.
Perguntas frequentes sobre o VILG11
O que significa VILG11?
É o ticker na B3 do Vinci Logística Fundo de Investimento Imobiliário, voltado principalmente a ativos logísticos.
Quantos imóveis o VILG11 possui?
Na data-base de julho de 2026, o relatório indicava participação em 12 ativos, distribuídos por sete estados, com mais de 435 mil m² de ABL própria.
Qual foi o rendimento mais recente considerado aqui?
O fundo anunciou R$ 0,82 por cota referente a agosto de 2026, com pagamento previsto para 15 de setembro de 2026 aos cotistas elegíveis.
A aquisição em Campinas já foi concluída?
Não necessariamente. O comunicado de 17 de agosto informou documento vinculante, mas condicionou o fechamento ao cumprimento de condições precedentes e à formalização dos documentos definitivos.
Por que o VILG11 possui cotas de HGLG11?
Parte do pagamento pela venda de quatro ativos logísticos foi recebida em cotas de HGLG11. A gestão vem alienando essa posição gradualmente no mercado secundário.
O rendimento de R$ 0,82 é garantido?
Não. O valor pode variar conforme aluguel, inadimplência, despesas, resultado financeiro, vendas de ativos e decisões de distribuição.
Leia também
Paulo Vasconcelos – Editor do Sago Investimentos
DISCLAIMER: Este conteúdo é informativo e educacional. Não constitui recomendação de compra ou venda de VILG11 ou de qualquer investimento. Fundos imobiliários envolvem riscos, podem oscilar e não contam com garantia do FGC.


Comentários